
 078-335-5122
 kobeyamate.law@gmail.com
 お問い合わせフォーム
個人再生を神戸の弁護士が解説|メリット・条件・借金の減額割合までわかる総合ガイド
このページでわかること
- 個人再生とは?
- 個人再生を検討すべき人4つのタイプ
- 個人再生の条件
- 個人再生した場合、借金はどれくらい減額される?
- 個人再生のメリット・デメリット
- 個人再生の流れ
- 個人再生手続きの所要期間
- 個人再生と自己破産の違い
- 個人再生の解決事例
- 個人再生の種類
- 個人再生すると退職金はどうなるか
- 個人再生手続の弁護士費用
- 津田和之弁護士のプロフィール
個人再生とは?
もうひとつの債務整理方法「個人再生」は、働いている人にとっては自己破産よりも資産や財産を残しやすい方法であることから、自分、家族の生活が守られやすい方法と言うことができます。
個人再生を検討すべき人
こんな人におすすめの債務整理方法です。
ローンを払い続けている住宅を残したい人
住宅ローンを払い続けている人は個人再生をおすすめしています。
詳しくは個人再生と住宅ローンで解説しています。
自己破産したくない人
自己破産まではしたくない人は個人再生を検討されてみてはいかがでしょうか。
自己破産についての基礎知識は自己破産に関する基礎知識|よくある誤解についてと解決事例のページをご覧ください。
過去の借金のうち利息を払いすぎたこと(過払い金)がない人
過払い金については過払い金返還で説明しています。
任意整理ではメリットがない人
任意整理は、債権者と示談によって借金を免除または減額してもらうことです。
詳しくは任意整理のページで解説しています。
個人再生の条件
個人再生は、裁判所に申し立てることによって借金を減額する方法です。しかし、誰にでも適用されるわけではなく、債務者に安定的な収入があることが条件です。
- 個人再生ができる人 → 安定した収入がある人(収入がある人であれば誰でもできます)
- 個人再生ができない人 → 収入がない人(無職の方は個人再生ができません)
基本的には、借金を減額したうえで、原則3年の分割払で支払うということになります。
個人再生した場合、借金はどれくらい減額される?
個人再生を手続きした場合、借金はその額に応じて以下のように減額されます。
| 100万円未満→借金全額 |
| 100万円以上500万円未満→100万円 |
| 500万円以上1500万円未満→借金額の5分の1 |
| 1500万円以上3000万円未満→300万円 |
| 3000万円以上5000万円以下→借金額の10分の1 |
| ※借金総額に関しては利息の引き直し計算をし、減額できるものは減額したうえでの算出となります。 |
個人再生のメリット・デメリット
個人再生は、債務者にとっていいことばかりではありません。
メリットとデメリットの両方があります。
ここで整理してみましょう。
個人再生のメリット
- 住宅ローンをそのまま払い続けて、住宅を残すことができます。
- ギャンブルによる借金でも個人再生手続きをすることができます。
- 給料を差し押さえられている場合、差押えを停止することができます。
- 警備員、保険外交員など一定の職業に就けないなどといった、制限を受けることはありません。
個人再生のデメリット
- 保証人を立てた借金の場合、保証人に請求が行くことがあり、迷惑をかけてしまうかもしれません。
- 残った借金の返済が途中で頓挫すると、これまでの手続き自体が無駄になってしまいます。
- また、残った債務に関して一括支払いを求められることもあります。
- 債権者から同意が得られずに個人再生手続きが頓挫することがあります。
- 一定期間(5~7年)信用情報機関(いわゆる“ブラックリスト”)に登録され、あらたに借金をしたり、クレジットカードを作ったりすることができなくなります。
個人再生手続きをするかどうか、ご自分の置かれた状況と照らし合わせて慎重に検討することが重要です。
弁護士が行う裁判所への個人再生申立後の基本的な流れ
<重要!>個人再生の手続きは普通、弁護士に依頼して手続きをすることになります。
(1)個人再生の開始決定

(2)債権届出
(3)異議申述
(4)再生計画提出
(5)書面決議
(6)再生計画の認可決定
個人再生手続きの期間
弁護士に相談してから、裁判所に個人再生の申立てをするまでに概ね1か月から2か月かかります。
裁判所への個人再生の申立後については、大阪地裁や神戸地裁の個人再生では、標準スケジュールでは概ね100日で手続きが終了する流れとなっています。
個人再生と自己破産
収入がない無職の人は自己破産を選択する以外にありません。
また、自己破産(自己破産については、自己破産に関する基礎知識|よくある誤解についてと解決事例をご覧ください)の場合、「免責不許可事由」という条項に引っかかると免責が下りず借金を精算できませんが、個人再生ならその理由を問われることはありません。
個人再生と自己破産。残せる資産の限度額にも違いがあります
自己破産の場合は原則20万円以上の財産の所持を認められませんが、個人再生の場合は借金総額の5分の1もしくは100万円までの財産の所有を認められています。
ローンよりも住宅資産価値のほうが大きい場合は注意
住宅ローンが残っている場合『住宅ローン特別条項』を利用すれば住宅を残せますが、住宅ローンが残っていない場合は処分対象になるので注意が必要です。詳しくは個人再生と住宅ローンで弁護士が解説しています。
家計簿(家計収支表)の提出が義務付けられる?!
個人再生は申し立てが通るまで裁判所へ家計簿の提出が義務付けられています。
これは再生計画に則って生活していけるかのテストになるので、無駄遣いなどのないように規則正しい生活を送らなければいけません。
個人再生の解決事例
個人再生によって自宅を維持したまま再生計画が認められた解決事例を紹介します。
住宅を残し,5年間の再生計画で債務を整理した個人再生事例
ご相談内容
依頼者は,60歳代の税理士補助業務を行う個人事業主の方です。自宅を所有し,住宅ローンは滞りなく支払っていましたが,令和2年ころから株式投資を始め,その後FX取引や投資セミナー費用も重なり,債務総額は約2019万円に増加しました。
そのうち住宅ローンを除く再生債権は約1885万円であり,債権者から仮差押えを受けるなど,自宅を維持しながら返済を続けることが困難な状況となったため,住宅資金特別条項付きの個人再生を希望して相談に来られました。
解決の方針・結果
本件では,自宅を残すため住宅資金特別条項を利用し,住宅ローンは従前どおり支払いを継続する方針としました。
また,住宅ローンが近く完済予定であったため清算価値が高く,最低弁済額は約701万円となりました。3年間での返済は困難でしたが,業務委託収入や年金収入があり,今後も安定した収入が見込まれたため,特別の事情を説明して5年間の再生計画を作成しました。
その結果,自宅を維持したまま,5年間で分割弁済する内容の再生計画が認められ,生活再建を図ることができました。 当事務所では,住宅を残したい方の個人再生や,清算価値が高い場合の長期弁済計画についても,事案に応じた解決方針を検討しています。
個人再生の種類
個人再生には、「小規模個人再生」と「給与所得者個人再生」の二種類があります。
詳しくは「小規模個人再生」と「給与所得者個人再生」のページで説明しています。
個人再生における退職金の取り扱いについて
個人再生をしても解雇事由には該当しませんし退職する必要もありません。
ただ勤務している会社等から支給される退職金が破産者の財産とみなされます。詳しくは個人再生における退職金の取り扱いについてで解説しています。
個人再生手続の弁護士費用
当事務所の場合、40万円となっています。詳細は弁護士費用のページをご覧ください
※消費税、印紙代などの実費は別途。
神戸山手法律事務所は、兵庫県内をはじめ、関西一円からアクセス便利です。
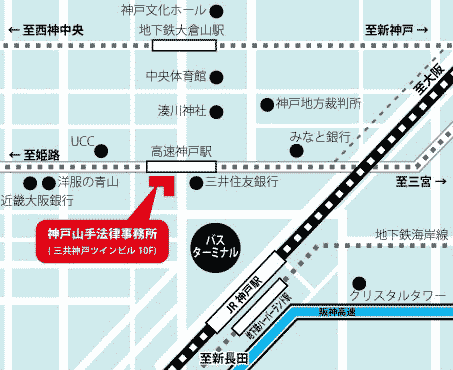
神戸山手法律事務所は、JR神戸駅から徒歩3分。
この神戸駅前エリアというロケーションは、神戸や西宮や芦屋などの阪神間をはじめ、兵庫県内にお住まいの方にとってはアクセスしやすく、相談のため来所することもラクな場所。
来訪者にとってアクセスしやすいということは同時に、事務処理を進める弁護士にとっても有利で、神戸家庭裁判所まで1.5km、神戸地方裁判所までは500mの距離です。そのため、裁判の書類申請や整備はもちろん、裁判の手続きもスピーディーに進みます。こういったことも意外なメリットとなっています。
お問い合わせ
Tel: 078-335-5122
借金に関する相談は、初回の相談(1時間程度)を無料としています。
LINEでのお問い合わせにも対応しています。
LINEで友達追加する
- 上のリンクをクリックするか、右のQRコードを読み取って友達追加して下さい。
- 友だち追加後、自動あいさつメッセージが届きますので、内容をご確認後、ご返信ください。
この記事の執筆者:津田弁護士
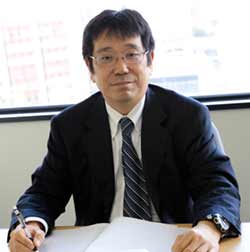
神戸山手法律事務所で弁護士に従事する傍ら、関西学院大学 大学院司法研究科教授も務める。また、役職として、加古川市コンプライアンス法務アドバイザー (2013年4月~)、西宮市法務アドバイザー (2015年4月~)、兵庫県児童虐待対応専門アドバイザー (2012年6月~)、加古川市審理員 (2016年4月~)、稲美町審理員(2018年5月~)、三田市オンブズパーソン (2020年4月~)
津田弁護士は兵庫県庁職員時代に県庁内唯一の法曹資格者として県に関連する法律相談を年間約500件処理するとともに、住民訴訟事件などの重要な訟務案件や行政不服審査法に基づく審査請求などを担当してきました。
津田弁護士の詳しい来歴など、詳細なプロフィールは神戸山手法律事務所のTOPページに項目を設けています。そちらをご参照ください。